
Penas por quiebra fraudulenta en Chile y cómo se configura el delito
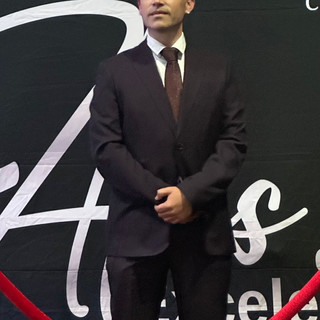
Las penas por quiebra fraudulenta en Chile pueden ir desde 541 días hasta 10 años de presidio, según la conducta y su calificación jurídica. La regulación de los artículos 463 bis y siguientes del Código Penal también exige distinguir entre la pluralidad de actos y la cantidad de delitos: varias conductas ilícitas pueden integrar un solo delito de quiebra punible.
La existencia de deudas, insolvencia o una liquidación no basta, por sí sola, para establecer responsabilidad penal. El análisis debe determinar qué actos se atribuyen, cuándo ocurrieron y si encajan en una figura legal. También debe considerar el posible perjuicio a los acreedores y los bienes de la masa.
En este artículo conocerá cómo se aplican estas normas, por qué varias conductas pueden constituir un solo delito y qué protege la ley. También revisaremos qué antecedentes ayudan a comprender la imputación y qué aspectos jurídicos conviene analizar al preparar una defensa penal.
Tabla de contenidos
¿Cómo se configura la quiebra fraudulenta en Chile?
La quiebra fraudulenta se analiza mediante las figuras del Código Penal y las reglas concursales de la Ley N.º 20.720. Las penas por quiebra fraudulenta en Chile dependen de los hechos atribuidos y de su calificación jurídica. Una situación de insolvencia o liquidación, por sí sola, no determina responsabilidad penal.
Vínculo entre normas penales y concursales
La legislación concursal regula los procedimientos de liquidación y reorganización; el Código Penal sanciona conductas delictivas relacionadas. El artículo 345 de la Ley N.º 20.720 modificó el Código Penal e incorporó los artículos 463, 463 bis, 463 ter, 463 quáter, 464, 464 bis, 464 ter y 465. La defensa debe distinguir el procedimiento concursal de los hechos concretos que sostienen una imputación penal.
El artículo 463 del Código Penal se refiere a hechos cometidos dentro de los dos años anteriores en contexto de insolvencia. Además, el artículo 465 bis limita la aplicación de sus disposiciones a las personas señaladas en el número 13) del artículo 2º de la Ley de Reorganización y Liquidación de Activos de Empresas y Personas. Estos alcances permiten precisar qué hechos y sujetos deben examinarse.
Sanciones económicas y otras consecuencias
La pena por quiebra fraudulenta puede ir desde 541 días hasta 10 años de presidio. Este marco penal no debe confundirse con una multa ni con las sanciones civiles que pudieran corresponder. Para determinar las penas por quiebra fraudulenta en Chile, se debe considerar la figura aplicable y la conducta atribuida a cada persona.
La responsabilidad penal de quienes dirigen o administran una empresa debe evaluarse según los actos que se les atribuyan. El cargo, por sí solo, no acredita intervención: deben analizarse los actos atribuidos al administrador o representante. Para los cómplices, el artículo 230 del Código Penal regula la penalidad, sin perjuicio de las sanciones civiles correspondientes.
Investigación y juzgamiento del delito
La investigación debe vincular los actos atribuidos con la insolvencia y con la figura penal invocada. Para ello, se revisan los antecedentes concursales, las operaciones y la intervención de cada persona. Luego, el tribunal determina si los hechos probados cumplen los requisitos legales. La apertura de una liquidación, por sí sola, no establece responsabilidad penal.
El análisis debe separar una insolvencia de las conductas que podrían encajar en los artículos aplicables. En el caso de administradores y representantes, importa individualizar decisiones y actos, no solo su cargo. También se examina si los hechos se ubican dentro del período señalado por el artículo 463 del Código Penal.
Circunstancias y vigencia de la responsabilidad penal
Las agravantes, atenuantes y la prescripción se evalúan conforme a los hechos y las reglas penales aplicables. La insolvencia, por sí sola, no permite determinar si concurren esas circunstancias. La defensa también puede examinar qué norma regía cuando ocurrieron los actos y si corresponde aplicar una ley penal posterior más favorable.
El marco normativo incluye los artículos 463 y siguientes del Código Penal y las disposiciones concursales de la Ley N.º 20.720. El artículo 463 quáter contempla a quienes dirigen o administran empresas deudoras como posibles autores de ciertos delitos, siempre que se acredite su intervención concreta.
¿Qué bienes jurídicos y perjuicios considera la ley?
En la quiebra fraudulenta, el análisis se centra en la protección de los bienes de la masa y de los acreedores. La ley considera relevante la intención dolosa del deudor de perjudicar ese patrimonio colectivo. Por eso, una deuda impaga no demuestra por sí sola una maniobra fraudulenta. Es necesario examinar los actos atribuidos y su efecto en los bienes disponibles para responder ante los acreedores.
La masa de bienes y el interés de los acreedores
La masa reúne los bienes que pueden quedar sujetos al procedimiento concursal. Su integridad importa porque constituye la base para atender los créditos reconocidos en ese proceso. Si se oculta un activo, por ejemplo, los acreedores podrían encontrarse con una masa menor que la existente antes de la maniobra. El análisis debe precisar qué bien estaba involucrado, quién podía disponer de él y cómo se relaciona el acto con el perjuicio alegado.
La conducta también puede afectar la igualdad entre acreedores. Entre las conductas descritas como propias de la quiebra fraudulenta figura un convenio privado con algunos acreedores que perjudique a la masa. La relevancia penal no se deriva únicamente de que un acreedor reciba un pago. Deben analizarse el contexto, el efecto sobre los demás acreedores y la existencia de la intención dolosa que caracteriza esta figura.
Cómo se examina el perjuicio alegado
Para evaluar el perjuicio, conviene reconstruir la secuencia de los actos y su impacto patrimonial. Una operación comercial que produjo pérdidas no equivale automáticamente a una disposición fraudulenta de bienes. Es necesario distinguir entre una decisión de negocio desfavorable y una acción dirigida a reducir u ocultar el patrimonio en detrimento de los acreedores. Para ello, se deben revisar los documentos, los registros contables y las circunstancias de cada operación.
También importa identificar cuándo ocurrieron los hechos y cómo se vinculan con la situación de insolvencia. El artículo 463 del Código Penal se refiere a hechos cometidos dentro de los dos años anteriores en ese contexto. Ese marco temporal orienta el examen de los actos, pero no reemplaza la prueba de sus elementos. La acusación debe conectar la conducta atribuida con el patrimonio afectado y con el perjuicio concreto que sostiene.
Por tanto, la discusión no se limita a cuánto se adeudaba ni a que el procedimiento concursal haya terminado en liquidación. La cuestión es si los antecedentes permiten atribuir una afectación dolosa de los bienes de la masa en perjuicio de los acreedores. Para la defensa, distinguir el deterioro económico de una maniobra intencional permite controvertir la interpretación de cada operación y la existencia de un perjuicio penalmente relevante.
¿Varias conductas ilícitas constituyen un solo delito concursal?
Sí. La calificación depende de los hechos atribuidos y de la figura penal aplicable, no solo del número de conductas. Por ejemplo, ocultar bienes y alterar antecedentes contables podrían analizarse conjuntamente, sin que cada acto equivalga automáticamente a un delito separado.
En Chile, las figuras penales relacionadas con procedimientos concursales se regulan en la legislación concursal vigente y no deben describirse automáticamente como una clasificación de quiebra fortuita, culpable y fraudulenta. La relevancia penal depende de las conductas atribuidas y de si estas cumplen los elementos de una figura vigente.
La investigación debe precisar qué actos se atribuyen y a quién. Para ello, pueden examinarse libros contables, contratos, registros de bienes, comprobantes de pago y antecedentes del procedimiento concursal. Por ejemplo, un contrato de transferencia puede ayudar a establecer cuándo salió un activo del patrimonio. Ningún documento aislado demuestra necesariamente el delito: debe valorarse junto con los demás antecedentes.
¿Qué pruebas se requieren para acreditar un delito concursal? No existe un documento único que lo acredite por sí solo. Deben evaluarse antecedentes que permitan establecer los actos, su relación con la insolvencia y la intervención atribuida. Los registros contables, las operaciones patrimoniales y las comunicaciones pueden aportar contexto, pero su alcance depende de su autenticidad, contenido y relación con los hechos investigados.
También es importante distinguir entre denuncia y querella. Una persona que conoce hechos posiblemente delictivos puede ponerlos en conocimiento de las autoridades; la querella debe presentarla quien esté legitimado conforme a las reglas procesales. Un acreedor puede aportar antecedentes sobre una operación que considere perjudicial, pero para establecer responsabilidad penal es necesario probar la participación individual y los elementos del delito.
Que se investigue una sola figura penal no impide discutir cada acto por separado. En juicio, la defensa puede examinar si una operación fue comercial, si ocurrió dentro del contexto temporal relevante o si existe respaldo documental para la interpretación de la Fiscalía. El tribunal debe valorar la prueba de cada hecho y determinar si, en conjunto, configura un delito concursal o si la acusación no acredita sus elementos.
¿Qué antecedentes debe revisar la defensa y cuáles son sus límites?
La defensa debe contrastar la imputación con los documentos financieros, comerciales y concursales de la empresa. No basta con revisar una operación aislada: hay que reconstruir su fecha, propósito, autorización y efecto patrimonial. Por ejemplo, una transferencia de activos debe examinarse junto con el contrato, el registro contable y el contexto comercial. Así se puede evaluar si la explicación de la Fiscalía coincide con los antecedentes disponibles.
El análisis puede incluir libros contables, balances, contratos, facturas, comprobantes bancarios, inventarios y comunicaciones vinculadas con las operaciones cuestionadas. También importa revisar los antecedentes del procedimiento de liquidación y la identificación de los bienes de la masa. La defensa puede ordenar esos documentos cronológicamente y verificar si las cifras, fechas y descripciones son consistentes. Una diferencia contable, por sí sola, no acredita intención fraudulenta.
Delimitar los hechos: precisar qué acto se atribuye, quién habría intervenido y cuándo ocurrió.
Revisar la operación: contrastar contratos, pagos y registros para determinar su propósito y efecto.
Evaluar la prueba: identificar contradicciones, vacíos o explicaciones alternativas respaldadas por documentos.
Examinar la calificación: comparar los hechos atribuidos con los elementos de la figura penal invocada.
A partir de esa revisión, la defensa puede controvertir la interpretación de una operación, cuestionar la atribución individual o sostener que los antecedentes no acreditan los elementos del delito. También puede preparar la presentación de prueba documental y el examen de quienes explican los registros contables o las decisiones empresariales. En el juicio oral, la litigación permite poner a prueba la consistencia de esas explicaciones y contrastarlas con los documentos incorporados.
La estrategia tiene límites claros. No permite alterar registros, ocultar bienes, destruir documentos ni coordinar versiones con otras personas. Tampoco basta con proponer una explicación alternativa si no tiene sustento verificable. Cada argumento debe respetar la prueba disponible y el debido proceso; la defensa no sustituye al tribunal en la valoración de los antecedentes. Su función es examinar la imputación y plantear objeciones jurídicas y probatorias pertinentes.
Para una persona imputada o acusada, conviene distinguir entre los documentos que explican una operación y aquellos que solo describen su resultado. Un balance puede mostrar una pérdida, mientras que el contrato y los respaldos de pago ayudan a contextualizarla. La revisión debe relacionar cada antecedente con un hecho concreto, sin asumir que la insolvencia, la deuda o la liquidación demuestran por sí mismas una conducta penal.
Meriño & Abogados Asociados
Meriño & Abogados Asociados puede intervenir cuando una persona enfrenta una investigación o acusación por hechos vinculados con una insolvencia empresarial. La defensa comienza por precisar qué conductas se atribuyen, qué norma invoca la Fiscalía y cuál es la participación que se atribuye a cada persona. Esa revisión permite distinguir las decisiones comerciales cuestionadas de los elementos que deben probarse penalmente.
En una causa de esta naturaleza, el análisis jurídico debe considerar también los antecedentes financieros y concursales. El equipo examina los documentos disponibles, la secuencia de las operaciones y la relación de cada acto con la imputación. Si la causa avanza a juicio, la preparación de la litigación oral permite presentar una teoría de defensa y someter a examen la prueba de cargo, conforme a las reglas del proceso penal.
Para una evaluación inicial, es útil reunir los antecedentes disponibles sin alterar ni descartar documentos. Por ejemplo:
La resolución o comunicación que informa de la investigación, si la tiene.
Los contratos, registros contables y respaldos de operaciones mencionados en la imputación.
Los antecedentes del procedimiento concursal relacionados con los hechos investigados.
La información sobre el estado de la causa y las actuaciones ya realizadas.
Con esos antecedentes, la defensa puede ordenar los hechos, detectar qué información falta para comprender una operación y evaluar la consistencia entre los documentos y la imputación. También puede explicar qué decisiones procesales requieren atención y qué límites tiene cada alternativa. Marcelo Meriño Aravena es Magíster en Derecho Penal – Universidad de Chile; el enfoque del estudio integra el análisis jurídico y la revisión de la prueba pertinente al caso.
Si usted enfrenta una investigación o necesita revisar una estrategia de defensa, puede solicitar una evaluación de su caso a Meriño & Abogados Asociados y plantear sus dudas con los antecedentes disponibles.
Meriño y Abogados Asociados: apoyo en la defensa penal
Si enfrenta una investigación por quiebra fraudulenta, Meriño y Abogados Asociados puede orientarle en el ámbito de la defensa penal. Su trabajo incluye litigación en juicio oral e interposición de recursos de nulidad.
Considere acudir al estudio cuando necesite preparar su defensa para un juicio oral o evaluar la interposición de un recurso de nulidad. También ofrece defensas especializadas en infracciones a la Ley 20.000.
Preguntas frecuentes
¿Qué penas de cárcel establece Chile para la quiebra fraudulenta?
La ley contempla presidio, pero una denuncia o imputación no determina por sí sola la pena que se impondría. Primero, el tribunal debe resolver si los hechos probados configuran el delito y qué responsabilidad corresponde a cada persona. La calificación jurídica, la participación atribuida y las circunstancias acreditadas inciden en esa decisión. Por ejemplo, el artículo 463 bis del Código Penal prevé para las conductas que enumera un marco que va desde el presidio menor en grado medio hasta el presidio mayor en grado mínimo. Ese rango no se aplica a todos los delitos concursales.
¿Qué acciones se consideran quiebra fraudulenta en Chile?
Se consideran las conductas que encajan en las figuras penales aplicables a los delitos concursales, no cualquier decisión empresarial desfavorable. Para distinguir una operación comercial de una conducta penal, se analiza su contexto, finalidad y relación con los hechos imputados. La descripción concreta de la acusación permite determinar qué actos están bajo examen.
¿La insolvencia de una empresa basta para acreditar el delito?
No. La insolvencia describe una situación patrimonial, pero no demuestra por sí misma que una persona haya cometido un delito. La investigación debe establecer qué hechos se atribuyen y qué antecedentes los respaldan. Si usted enfrenta una imputación, conviene distinguir claramente la situación financiera de la empresa de los actos que la Fiscalía atribuye a cada persona.
¿Qué conviene aclarar antes de declarar ante la Fiscalía?
Antes de declarar, es importante conocer en qué calidad se le cita, qué hechos se investigan y qué antecedentes están disponibles para la defensa. Una declaración puede tener consecuencias procesales, por lo que la decisión debe tomarse con asesoría penal y considerando el expediente. No entregue explicaciones improvisadas ni altere documentos relacionados con la investigación.


Comentarios