
Delitos Económicos Abogados: Guía de Selección y Defensa Penal Estratégica en Chile
Enfrentar una investigación del Ministerio Público bajo la Ley 21.595 no constituye una simple controversia comercial; es un proceso penal riguroso donde su libertad y su patrimonio enfrentan un riesgo inminente. Confiar este escenario a una asesoría corporativa generalista es un error técnico sustancial. En el área de delitos economicos abogados con especialización penal estratégica y dominio de la litigación oral representan la única barrera efectiva contra medidas cautelares gravosas como la prisión preventiva. Usted conoce la severidad de las auditorías de la fiscalía y el estigma público asociado, donde se pretende atribuir dolo a operaciones mercantiles legítimas.
En esta guía aprenderá a elegir la defensa penal especializada que protegerá su libertad y patrimonio ante imputaciones financieras complejas. Respaldados por la visión técnica y académica de Marcelo Meriño, analizaremos los estándares indispensables para evaluar una representación idónea, la relevancia procesal del peritaje contable forense para desvirtuar la imputación penal y los métodos para neutralizar la formulación de cargos antes o durante la audiencia de formalización judicial.
Tabla de Contenidos
Criterios para evaluar abogados especialistas en delitos económicos en Chile
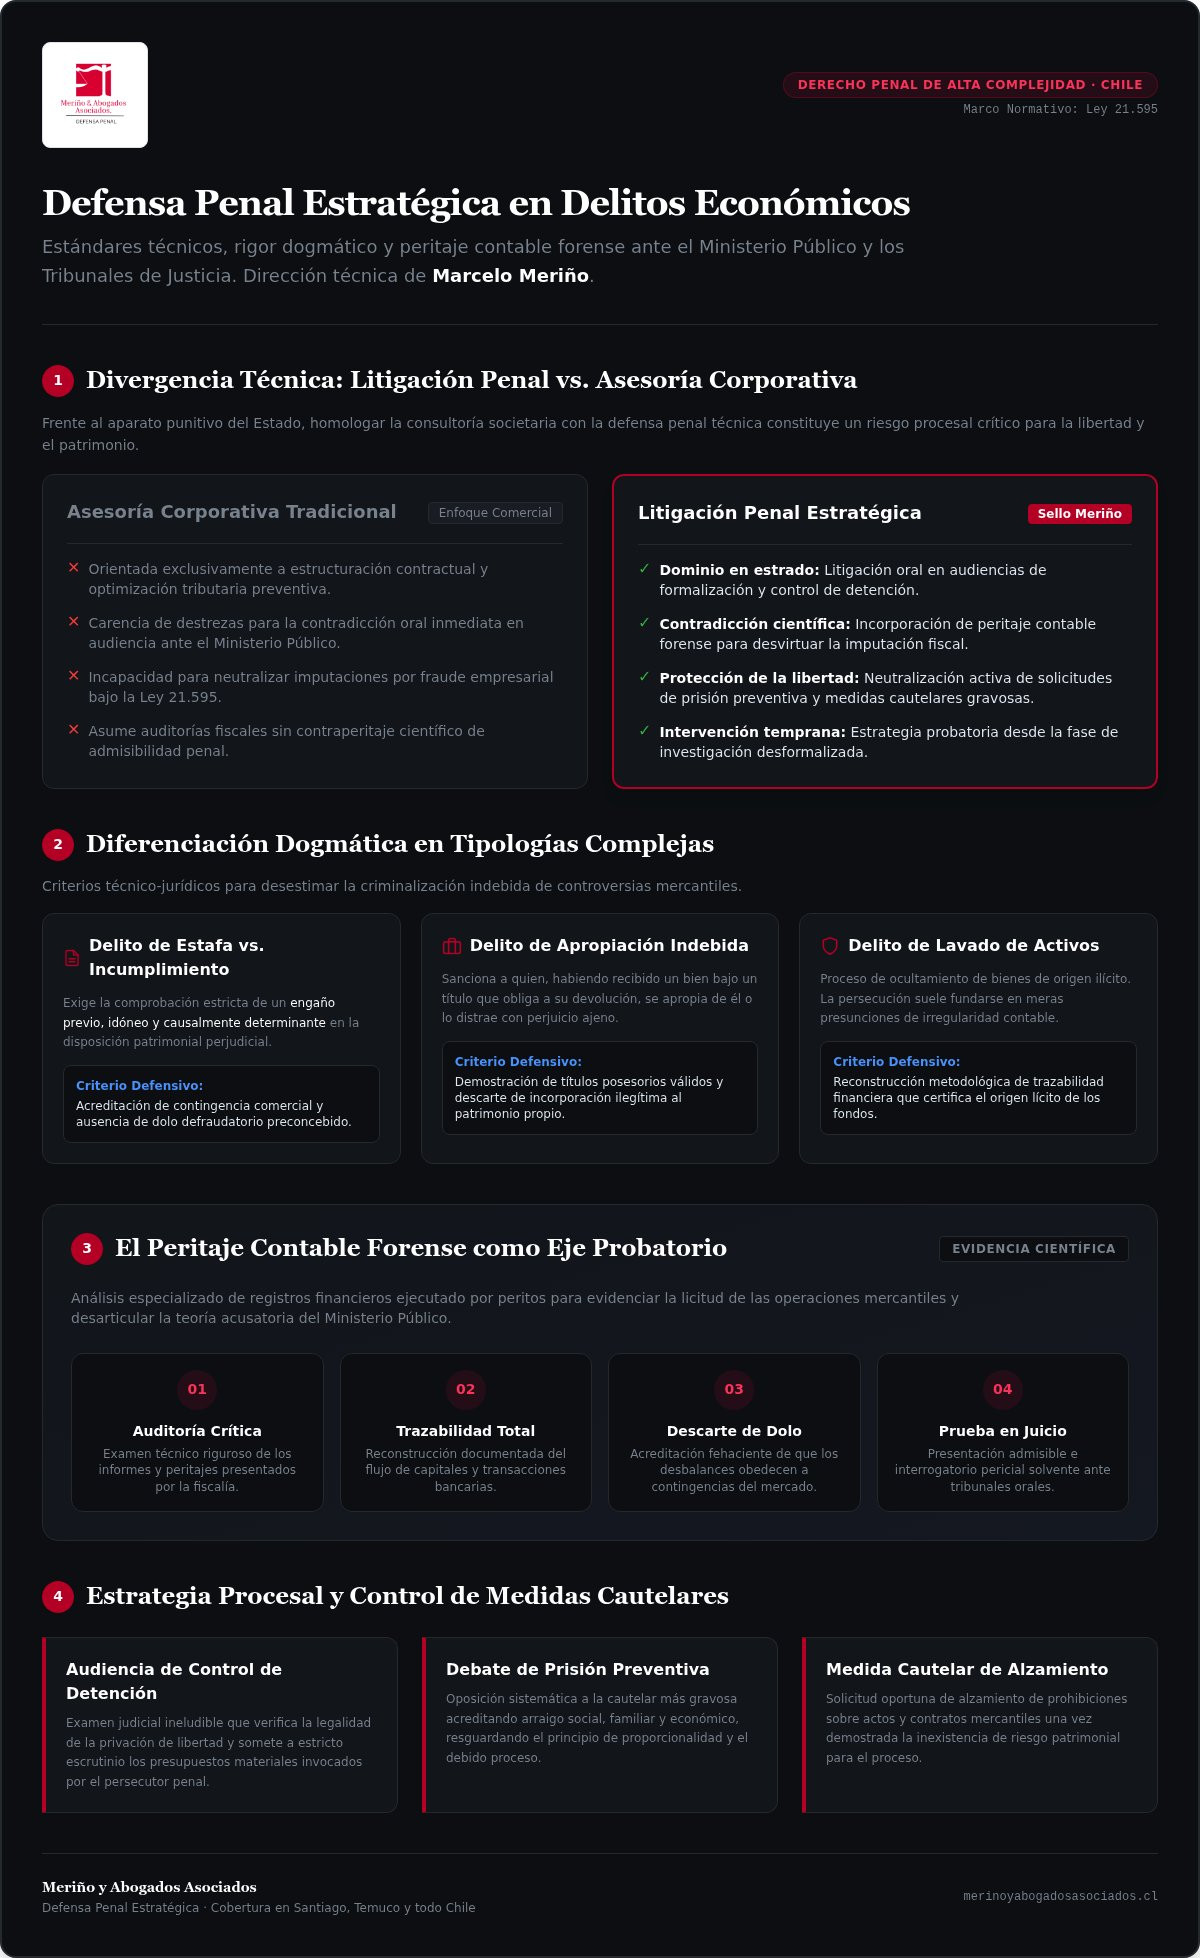
La selección de patrocinio letrado frente al aparato punitivo estatal exige ponderar competencias procesales estrictas. En el ámbito de los delitos economicos abogados con formación dogmática y pericia forense marcan la frontera entre una defensa efectiva y una condena gravosa. Un error común radica en homologar la consultoría societaria con la litigación en estrados. La representación ante los tribunales de garantía y orales requiere destrezas de contradicción inmediata, dominio de la prueba científica y capacidad de refutar informes fiscales en tiempo real.
Litigación penal versus asesoría comercial tradicional
Encomendar la representación penal a un asesor corporativo o tributario debilita la posición del imputado desde las primeras diligencias. Mientras el abogado comercial estructura transacciones y optimiza operaciones mercantiles, el litigante penal técnico confronta directamente al Ministerio Público en audiencia. Ante imputaciones complejas por fraude empresarial, la dogmática penal aplicada permite desarticular la existencia de engaño típico o dolo defraudatorio. En Meriño y Abogados Asociados, bajo la dirección de Marcelo Meriño Aravena, la estrategia procesal incorpora el peritaje contable forense para desarmar la teoría del caso acusatoria, transformando registros contables en evidencia de descargo admisible y contundente.
Experiencia en medidas cautelares y debates de libertad
La audiencia de formalización demanda un escrutinio minucioso de la necesidad de cautela. La fiscalía suele instrumentalizar la penalidad de los delitos financieros para justificar la prisión preventiva del imputado. Un defensor penal calificado combate esta pretensión acreditando arraigo, cuestionando la concurrencia de presupuestos materiales y garantizando que cualquier medida cautelar decretada sea proporcional.
Asimismo, la solvencia técnica de los letrados se manifiesta en las siguientes actuaciones:
Solicitud oportuna de una medida cautelar de alzamiento de prohibiciones de celebrar actos y contratos cuando se demuestre la ausencia de riesgo patrimonial.
Impugnación de medidas de privación de libertad ante los tribunales de alzada mediante debate oral riguroso.
Control técnico del estándar de convicción judicial en audiencias de control de detención y discusión de cautelares reales y personales.
Tipologías penales complejas: del delito de estafa al lavado de activos
La imputación por ilícitos financieros impone exigencias dogmáticas precisas que los litigantes deben dominar exhaustivamente. El texto oficial de la Ley 21.595 amplió el espectro punitivo sobre las estructuras corporativas, endureciendo las consecuencias para ejecutivos y directores. En este nuevo marco regulatorio de delitos economicos abogados con preparación dogmática avanzada diferencian con nitidez los riesgos inherentes al tráfico mercantil de aquellas conductas con relevancia jurídico-penal.
Defensa técnica en imputaciones por delito de estafa y apropiación indebida
Una práctica recurrente del Ministerio Público y querellantes particulares consiste en criminalizar discrepancias contractuales civiles. La configuración del delito de estafa exige un engaño previo, idóneo y causalmente determinante en la disposición patrimonial perjudicial, elementos ausentes en un mero incumplimiento comercial. En el delito de apropiación indebida, la defensa debe probar que el título posesorio habilitaba la distracción o que no existió una incorporación ilegítima de los fondos al patrimonio propio. Neutralizar estas acusaciones requiere acreditar científicamente que las decisiones de negocios respondieron a contingencias legítimas del mercado y no a un plan defraudatorio preconcebido.
Delitos de alta complejidad: lavado de activos y delitos informáticos
Las imputaciones por delito de lavado de activos exigen reconstruir con rigor metodológico la trazabilidad económica. No basta con la presunción de irregularidad; la defensa penal técnica acredita el origen lícito de los activos mediante peritajes financieros de precisión. Del mismo modo, ante la proliferación de fraudes bancarios y vulneraciones electrónicas, la estrategia procesal debe articularse estrechamente con la defensa por delitos informáticos en Chile para desvirtuar la autoría material mediante auditorías digitales.
La adecuada resolución de estos ilícitos condiciona la determinación judicial en dos aspectos centrales:
Cálculo del sistema de días multa, cuya cuantía debe impugnarse técnicamente según los ingresos efectivos del imputado para impedir sanciones pecuniarias desproporcionadas.
Configuración procesal de atenuantes específicas para asegurar el acceso a una pena sustitutiva en libertad en caso de condena.
Frente a investigaciones penales de esta envergadura, asegurar una representación rigurosa resulta crítico; puede coordinar una evaluación técnica de sus antecedentes con el equipo liderado por Marcelo Meriño Aravena.
El peritaje contable forense: pilar probatorio en la defensa penal económica
La resolución favorable de un proceso penal financiero rara vez descansa en argumentaciones retóricas abstractas. En materia de delitos economicos abogados con visión estratégica articulan la prueba científica desde las etapas iniciales de la investigación. El peritaje contable forense constituye el instrumento decisivo para neutralizar la teoría del caso fiscal, transformando registros societarios y flujos bancarios en evidencia de descargo incontrovertible ante los tribunales.
Diferencia sustantiva entre auditoría contable y peritaje contable forense
Una auditoría financiera convencional revisa la razonabilidad formal de los libros de una empresa. En contraste, el peritaje contable forense responde a interrogantes procesales concretas: existencia real de un perjuicio patrimonial, trazabilidad de los fondos y delimitación técnica entre una contingencia comercial legítima y un presunto dolo defraudatorio. En sede penal, este informe debe satisfacer rigurosos estándares de validación metodológica para superar el control de admisibilidad probatoria.
Para desvirtuar las imputaciones del Ministerio Público, la defensa técnica implementa una metodología estructurada en cuatro fases:
Auditoría forense independiente: Examen técnico orientado a refutar las premisas del informe policial o pericial emitido por la fiscalía.
Levantamiento de evidencias financieras: Acreditación fáctica de la ausencia de perjuicio patrimonial mediante respaldo documental y contractual de las operaciones.
Fijación probatoria en audiencia preparatoria: Aseguramiento de la admisibilidad formal de informes documentales y testigos expertos conforme al Código Procesal Penal.
Contraexamen estratégico: Interrogatorio minucioso en estrado para exponer vacíos metodológicos en los peritajes del ente acusador.
El contraexamen técnico de peritos en la audiencia de juicio oral
La fase de litigación en juicio oral penal exige desarticular en estrado las presunciones acusatorias. Con frecuencia, los peritos del Ministerio Público intentan presumir dolo a partir de meros desbalances operativos. La dirección técnica de Marcelo Meriño Aravena confronta dichos testimonios mediante un examen riguroso de las normas de auditoría judicial, revelando sesgos confirmatorios y falta de sustento en los informes acusadores.
Si su patrimonio o libertad enfrentan una investigación fiscal compleja, coordine un análisis pericial forense estratégico con nuestro equipo especializado.
Estrategia de defensa penal económica con el sello Meriño
La litigación penal corporativa demanda una conducción técnica rigurosa y sin improvisaciones. Frente a indagatorias de alta repercusión pública o patrimonial, la firma liderada por el Director General Marcelo Meriño Aravena implementa una metodología forense metódica en todo el país. Cuando se investigan presuntos delitos economicos abogados con dedicación exclusiva al derecho penal aseguran que cada actuación procesal responda a una teoría del caso científica, diseñada para resistir el estándar de convicción de los tribunales de juicio oral.
Intervención temprana y cautela de garantías fundamentales
La defensa eficaz comienza antes de ingresar a la sala de audiencia. Intervenir durante la fase de investigación desformalizada permite auditar los antecedentes reunidos por las policías y fijar la posición fáctica de la parte imputada. En la audiencia de formalización, esta preparación resulta indispensable para debatir y neutralizar la petición de prisión preventiva en el proceso penal que suele solicitar el Ministerio Público. Si un tribunal dicta resoluciones desproporcionadas con afectación a la libertad individual, la activación inmediata del recurso de amparo penal restablece el imperio del derecho ante las Cortes de Apelaciones.
Litigación de élite e impugnación en tribunales superiores
Llegar al juicio oral requiere una preparación dogmática milimétrica. La estrategia defensiva planifica la incorporación de la prueba material y pericial, asegurando que cada contradicción fiscal quede registrada formalmente en acta y audio judicial. Esta rigurosidad técnica permite levantar oportunamente las causales procesales necesarias para interponer un recurso de nulidad penal ante los tribunales superiores si se constata una vulneración de garantías constitucionales.
Los pilares de la intervención técnica del estudio comprenden:
Dirección letrada directa y personalizada en audiencias de control y debate de cautelares.
Construcción de evidencia pericial científica coordinada con especialistas forenses.
Impugnación exhaustiva de sentencias adversas ante Cortes de Apelaciones y la Corte Suprema.
Ante una imputación penal financiera en cualquier punto del territorio nacional, consulte con Marcelo Meriño Aravena para estructurar una defensa penal estratégica, rigurosa y confidencial.
Decisión estratégica: asegure una defensa penal rigurosa para su patrimonio y libertad
La resolución de una investigación penal financiera no admite margen de improvisación. En materia de delitos economicos abogados con dedicación exclusiva a la litigación penal marcan la diferencia entre preservar su estabilidad patrimonial o enfrentar medidas cautelares gravosas. La articulación temprana de un peritaje contable forense y el control estricto de la legalidad procesal resultan determinantes para desvirtuar las imputaciones del Ministerio Público antes de que causen perjuicios irreparables.
Bajo la conducción técnica y académica de Marcelo Meriño Aravena, nuestra firma ofrece representación penal especializada de alta complejidad en todo el territorio nacional. Proteja sus derechos fundamentales y afronte el proceso con el respaldo de una metodología científica diseñada para salvaguardar su libertad. Le invitamos a coordinar una evaluación técnica confidencial con Meriño y Abogados Asociados y asegurar desde el primer momento una defensa procesal a la altura de las circunstancias.
Preguntas frecuentes
¿En qué se diferencia un abogado penalista económico de un abogado comercial tradicional?
La diferencia fundamental radica en el régimen sancionatorio y la destreza en litigación oral. Mientras el asesor comercial redacta contratos y gestiona acuerdos societarios, el litigante penal defiende la libertad individual frente al Ministerio Público. Al enfrentar causas complejas de delitos economicos abogados especializados dominan la dogmática penal, la refutación pericial en estrados y las audiencias cautelares, neutralizando acusaciones estatales que un enfoque civil o corporativo no está preparado para resistir.
¿Qué diligencias iniciales debe ordenar un abogado ante una investigación por delito de estafa?
La defensa técnica debe solicitar de inmediato copia íntegra de la carpeta investigativa y requerir diligencias que acrediten el contexto comercial de la operación. Resulta indispensable levantar la correspondencia contractual previa, los respaldos contables y las comunicaciones entre las partes para demostrar la inexistencia de un engaño típico inicial. Asimismo, se debe encargar un análisis técnico preliminar que establezca que el conflicto deriva de un riesgo mercantil legítimo y no de dolo penal.
¿Puede decretarse prisión preventiva en una causa por delitos económicos en Chile?
Sí, el tribunal puede imponer la prisión preventiva si concurren los presupuestos materiales del artículo 140 del Código Procesal Penal. Con la vigencia de la Ley 21.595, las penas asignadas a ilícitos financieros se han incrementado, facilitando que la fiscalía argumente la gravedad de la sanción o el perjuicio patrimonial. Por ello, una defensa técnica rigurosa debe acreditar arraigo sustancial y desvirtuar tempranamente la necesidad de cautela con evidencia concreta y verificable.
¿Cuál es la función del peritaje contable forense en una acusación por apropiación indebida?
Su función consiste en determinar técnicamente el título bajo el cual se recibieron los bienes y verificar la trazabilidad financiera de los fondos cuestionados. El peritaje contable forense analiza balances, libros auxiliares y cuentas bancarias para comprobar si hubo una distracción real o si los recursos se aplicaron a fines corporativos legítimos autorizados. Este informe científico desvirtúa el perjuicio patrimonial alegado por querellantes y descarta la tipicidad de la conducta acusada.
¿Qué opciones existen si el tribunal rechaza la medida cautelar de alzamiento?
Frente a la negativa judicial, la defensa procesal puede interponer un recurso de apelación para que la Corte de Apelaciones respectiva revise la resolución dictada. Además, es factible reiterar la solicitud en una audiencia posterior aportando nuevos antecedentes contables o periciales que acrediten la inexistencia o disminución del riesgo cautelar. La estrategia letrada busca demostrar que la restricción patrimonial vigente resulta desproporcionada e injustificada según el estado real de la investigación.
¿En qué casos procede deducir un recurso de nulidad penal tras una sentencia económica?
Procede cuando en la tramitación del juicio oral o en la dictación del fallo se hayan vulnerado garantías constitucionales, o bien existió una errónea aplicación del derecho que influyó sustancialmente en lo dispositivo. En causas financieras complejas, se impugna con frecuencia la valoración defectuosa de la prueba pericial o la infracción a las reglas de la sana crítica. En el ámbito de los delitos economicos abogados especialistas preparan estas causales registrando oportunamente las incidencias en debate.



Comentarios