
Defensa penal tributaria por facturas falsas en Argentina
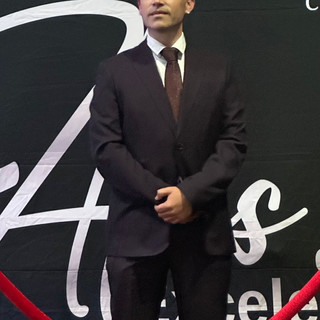
En Chile, una defensa en delitos tributarios complejos por facturas falsas debe distinguir entre quien confecciona o facilita documentos falsos y quien los recibe, además de examinar si la operación existió y qué antecedentes acreditan su realización. El artículo 97 N.º 4 del Código Tributario contempla declaraciones maliciosamente incompletas o falsas; para el receptor, el artículo 23 N.º 5 del D.L. N.º 825 considera el pago por medios verificables y la realidad de la operación al evaluar el crédito fiscal.
Que una factura sea cuestionada no demuestra, por sí sola, que quien la recibió supiera que era falsa o actuara con intención de defraudar. En una causa penal, la acusación debe probar el dolo más allá de toda duda razonable, y la presunción de inocencia se mantiene durante todo el proceso.
Si enfrenta una investigación o una imputación de este tipo, es importante comprender qué normas podrían aplicarse y cómo se evalúan los documentos, los pagos, la prestación de bienes o servicios y las demás pruebas. También conviene identificar qué decisiones requieren una revisión jurídica cuidadosa, sin confundir una controversia tributaria con la acreditación de responsabilidad penal.
Tabla de contenidos
Facturas falsas: posibles responsabilidades del emisor y del receptor
En Chile, ante una factura cuestionada hay que examinar quién intervino, qué operación representa y qué sabía cada persona. La empresa puede enfrentar consecuencias tributarias y una investigación penal; sus representantes también pueden ser investigados por su conducta individual.
Responsabilidad por emitir o recibir facturas falsas
El artículo 97 N.º 4 del Código Tributario sanciona declaraciones maliciosamente incompletas o falsas y contempla penas especialmente altas para quien confecciona, vende o facilita documentos tributarios falsos. En las figuras más graves, las penas pueden llegar a presidio mayor. Por eso, importa precisar si la persona creó el documento, lo facilitó o solo lo recibió.
Para quien recibe la factura, el análisis incluye la existencia del proveedor y de la operación. El artículo 23 N.º 5 del D.L. N.º 825 contempla un resguardo para el crédito fiscal cuando se acredita que la operación fue real y el pago se realizó por medios verificables. Ese resguardo no resuelve, por sí solo, una imputación penal: también debe examinarse la conducta atribuida al receptor.
Riesgos para empresas y representantes legales
¿Qué riesgos enfrentan las empresas y sus representantes legales en una causa por delito tributario? La empresa puede enfrentar ajustes tributarios y la revisión de sus operaciones. Sus representantes pueden ser investigados si se les atribuye una intervención penal concreta. La responsabilidad no se determina únicamente por el cargo que ocupan.
En una factura por servicios, por ejemplo, deben contrastarse el documento, la prestación efectivamente realizada y el pago. Si el proveedor existía, pero no hay respaldo de la actividad descrita, ese antecedente requiere análisis: no demuestra automáticamente que el receptor conociera una falsedad. También importa quién autorizó la compra y qué información recibió.
La defensa debe separar la eventual infracción tributaria de la imputación penal. Una diferencia contable, una operación discutida y la emisión deliberada de un documento falso no describen necesariamente la misma conducta. El artículo 97 N.º 4 exige atender a la falsedad o incompletitud maliciosa cuando se acusa una declaración destinada a inducir un pago menor de impuestos.
En la práctica, conviene ordenar cada operación cuestionada por fecha, proveedor, factura, prestación y pago. Esta secuencia ayuda a identificar qué antecedentes respaldan la transacción y qué aspectos necesitan explicación. La revisión también debe distinguir las decisiones de la empresa de las acciones atribuibles a cada representante, sin presumir conocimiento o participación por su función.
Qué establece la legislación chilena sobre delitos tributarios
El Código Tributario establece conductas sancionables y distingue infracciones de delitos. Para analizar una imputación, importan la conducta atribuida, su carácter malicioso y el procedimiento aplicable.
Diferencias entre infracción y delito tributario
Una infracción tributaria puede dar lugar a sanciones administrativas o multas; un delito tributario supone una conducta que la ley sanciona penalmente. El artículo 97 N.º 4 del Código Tributario contempla declaraciones maliciosamente incompletas o falsas que puedan inducir a pagar menos impuestos. La diferencia exige analizar los hechos y la intención atribuida, no solo una discrepancia contable.
¿Qué se considera delito tributario en Chile? Es delito la conducta que encaja en una figura penal del Código Tributario, como la declaración maliciosamente falsa descrita en ese cuerpo legal. La calificación depende de los hechos investigados y de la norma invocada.
Atribuciones del SII en investigaciones y querellas
El Servicio de Impuestos Internos (SII) puede fiscalizar antecedentes tributarios y determinar diferencias mediante liquidaciones. La decisión de ejercer acción penal se distingue de la persecución de multas: si el Director del SII no ejerce la acción penal, el Servicio puede perseguir únicamente la aplicación de una multa mediante el procedimiento correspondiente del artículo 161 del Código Tributario.
¿Cómo se impugnan liquidaciones y giros vinculados a una causa penal? Se controvierten mediante el procedimiento tributario correspondiente, examinando sus fundamentos y los antecedentes de las operaciones. Esa discusión no reemplaza por sí sola la defensa penal ni determina automáticamente la responsabilidad criminal.
Prescripción de delitos tributarios
El artículo 114 del Código Tributario remite la prescripción de la acción penal a las normas del Código Penal. ¿Cuándo procede y cómo se calcula? El análisis requiere identificar el delito imputado y establecer los hitos relevantes del caso conforme a esas normas. No basta con contar desde la fecha de una liquidación.
El análisis debe considerar la conducta atribuida y los antecedentes procesales pertinentes. Revisar esos datos permite evaluar si cabe plantear la prescripción y en qué etapa corresponde hacerlo.
Delitos tributarios complejos e investigación penal
La complejidad puede surgir cuando se atribuyen operaciones coordinadas, documentos falsos o intervención de varias personas. La Ley N.º 21.713 introdujo modificaciones en materia penal-tributaria; por eso, importa establecer qué norma rige los hechos investigados. La acusación debe probar el dolo más allá de toda duda razonable.
La investigación puede incluir antecedentes tributarios, documentos comerciales y declaraciones. La Fiscalía reúne antecedentes y contrasta su hipótesis; la defensa examina la evidencia y la atribución individual. ¿Pagar o regularizar reduce las sanciones penales? No debe asumirse un efecto automático: la rectificación o regularización puede tener efectos tributarios y ser considerada junto con otros antecedentes, pero no constituye por sí sola una admisión de responsabilidad penal. Su alcance depende de las circunstancias y conviene evaluarlo jurídicamente antes de actuar. Para operaciones vinculadas al crédito fiscal, el artículo 23 N.º 5 del D.L. N.º 825 también puede ser pertinente.
Antecedentes documentales y testimoniales que deben evaluarse
La revisión debe reconstruir cada operación cuestionada, no limitarse a leer la factura. Para ello, se contrasta el documento tributario con los registros contables, los pagos, las entregas y las comunicaciones relacionadas. Esta secuencia permite ubicar qué ocurrió, quién participó y qué respaldo existe para cada etapa comercial.
Un ejemplo judicial muestra la importancia de ordenar los antecedentes por período. En la causa RIT GR-09-00012-2013, tramitada ante el Tribunal Tributario y Aduanero de Magallanes y la Antártica Chilena, la fiscalización comprendió períodos tributarios entre enero de 2009 y diciembre de 2011. Esa cronología ayuda a relacionar declaraciones, operaciones y documentos pertinentes.
Facturas y registros contables: revisar folios, fechas, montos, descripciones y su correspondencia con libros de compras y ventas.
Pagos: contrastar comprobantes bancarios con la factura, el proveedor y la fecha de la operación.
Entrega o prestación: buscar guías de despacho, órdenes de trabajo, informes, correos u otros respaldos de bienes y servicios.
Antecedentes del proveedor: comparar contratos, datos comerciales y comunicaciones para comprender cómo se acordó la operación.
Conciliar los documentos permite detectar diferencias concretas. Por ejemplo, una transferencia puede coincidir en fecha y monto, pero no identificar claramente el servicio pagado. También puede haber una factura sin guía de despacho, aunque existan órdenes de compra y registros de recepción. Cada inconsistencia debe analizarse dentro de la operación completa, sin convertirla automáticamente en prueba de falsedad.
Los testimonios de quienes solicitaron, autorizaron, ejecutaron o recibieron el trabajo pueden aclarar funciones y circunstancias. Conviene contrastar sus declaraciones con correos, actas, registros de recepción y fechas documentadas. Si alguien afirma haber recibido mercadería, por ejemplo, la defensa puede examinar quién gestionó la entrega y qué constancia dejó la empresa.
La comparación también debe considerar la actuación del Servicio de Impuestos Internos (SII). En el mismo proceso de Magallanes, el SII emitió liquidaciones contra una empresa y otra persona en fechas distintas. Distinguir esas actuaciones permite precisar qué decisión tributaria afecta a cada contribuyente y qué antecedentes se relacionan con la eventual imputación penal.
Una revisión rigurosa conserva el origen y el contexto de cada antecedente. La defensa puede organizar una matriz por operación, documento, participante y contradicción detectada. Así se identifican vacíos, respaldos y puntos que requieren explicación, en vez de extraer conclusiones aisladas de una factura o declaración.
Presunción de inocencia y opciones de defensa penal
En una causa penal tributaria, la presunción de inocencia impide tratar una imputación como culpabilidad acreditada. La acusación debe probar el dolo más allá de toda duda razonable. Por eso, la defensa examina si los antecedentes demuestran una conducta intencional y la participación atribuida a cada persona, en lugar de asumir que una diferencia tributaria acredita ambos elementos.
El análisis distingue la discusión tributaria de la responsabilidad penal. El artículo 21 del Código Tributario exige al contribuyente acreditar la verdad de sus declaraciones y los antecedentes de las operaciones que sirven de base al impuesto. Esa exigencia tributaria no reemplaza la prueba penal ni obliga al imputado a demostrar su inocencia. Son cuestiones distintas, con propósitos y consecuencias diferentes.
La defensa puede evaluar, según los antecedentes disponibles, medidas como las siguientes:
Examinar la imputación: precisar qué conducta se atribuye, a quién y bajo qué figura del artículo 97 N.º 4 del Código Tributario.
Contrastar la prueba: cotejar documentos, registros contables, pagos y testimonios con cada operación cuestionada.
Revisar la atribución individual: distinguir las decisiones de la empresa de las acciones que se atribuyen a cada representante.
Identificar inconsistencias: ubicar diferencias entre la descripción de una operación, su respaldo documental y las declaraciones reunidas.
Por ejemplo, una factura observada no permite concluir por sí sola que su receptor conocía una falsedad. La defensa debe examinar qué información tenía esa persona, qué función cumplía y qué muestran los respaldos de la operación. También puede analizar si los testimonios coinciden con los registros y si la acusación explica cómo cada antecedente sustenta el dolo.
Las opciones dependen de la etapa procesal y de la prueba disponible. La defensa puede solicitar que se investiguen antecedentes pertinentes y controvertir la interpretación de los documentos en las instancias correspondientes. Ninguna diligencia aislada determina el resultado: su utilidad depende de cómo contribuya a aclarar la conducta, la intención y la participación atribuidas.
Antes de rectificar declaraciones, pagar o entregar explicaciones sobre hechos investigados, conviene evaluar sus posibles efectos tributarios y penales. Una rectificación puede ser considerada junto con otros antecedentes, pero por sí sola no implica necesariamente un reconocimiento de responsabilidad penal. Si usted necesita analizar una imputación y sus antecedentes, puede solicitar una evaluación jurídica de su caso.
Cómo preparar una consulta de defensa penal tributaria
Meriño y Abogados Asociados puede evaluar una investigación por facturas cuestionadas a partir de sus antecedentes tributarios y penales. Su trabajo en delitos económicos comprende analizar la imputación, revisar la prueba disponible y definir qué decisiones procesales requieren atención. Conviene solicitar una evaluación si recibe una citación, conoce una querella o enfrenta una investigación del Ministerio Público.
Para orientar la evaluación, ordene los documentos por operación y etapa. No necesita formular conclusiones jurídicas: describa qué ocurrió, quién intervino y qué comunicaciones recibió. Si aún no tiene acceso a todos los antecedentes, indique cuáles posee y qué actuaciones conoce del Servicio de Impuestos Internos o del Ministerio Público.
Puede reunir, según su situación, estos documentos:
Citaciones, querellas, resoluciones y comunicaciones de la Fiscalía o del SII.
Facturas cuestionadas, libros contables, declaraciones y liquidaciones relacionadas.
Contratos, órdenes de compra, guías de despacho y comprobantes de pago.
Correos y mensajes comerciales vinculados con proveedores, servicios o entregas.
Una cronología breve con fechas, participantes y decisiones que usted recuerde.
La revisión debe diferenciar la controversia tributaria de la imputación penal. Por ejemplo, una liquidación del SII y una investigación por declaración maliciosamente falsa pueden referirse a hechos relacionados, pero requieren análisis propio. El equipo puede ordenar los antecedentes, identificar qué sostiene la acusación y examinar si los documentos respaldan la operación descrita.
También es útil informar si ya entregó declaraciones, rectificó antecedentes o respondió preguntas de la autoridad. Esos pasos pueden ser relevantes para comprender el estado del caso. Con esa información, la defensa puede analizar la conducta atribuida, la participación individual y las diligencias pertinentes, además de preparar actuaciones procesales cuando corresponda.
Si ya cuenta con abogado y busca una segunda opinión, comparta las actuaciones disponibles y explique qué aspecto necesita revisar. La evaluación puede centrarse en la hipótesis del Ministerio Público, la consistencia de la evidencia o las alternativas procesales, sin asumir que una sola gestión resolverá todos los puntos de la causa.
Para solicitar una evaluación de sus antecedentes, contacte a Meriño y Abogados Asociados.
Defina el próximo paso con una revisión jurídica
Ante una imputación por facturas cuestionadas, evite responder de inmediato o adoptar decisiones tributarias sin considerar sus posibles efectos penales. Ordene las actuaciones recibidas e identifique qué aspectos necesitan revisión. Una defensa en delitos tributarios complejos puede analizar la situación de cada persona y precisar qué antecedentes requieren examen jurídico.
La evaluación puede considerar una citación, una querella, una liquidación vinculada con la investigación o una estrategia ya planteada. Revisar estos elementos en conjunto ayuda a entender el estado del caso y a distinguir las cuestiones tributarias de aquellas que deben analizarse penalmente.
Comprender con claridad los antecedentes permite tomar las próximas decisiones con mayor cuidado. Cada actuación debe responder a la situación concreta y a sus implicancias jurídicas.
Preguntas frecuentes
¿Qué penas y multas establece el Código Tributario chileno para los delitos tributarios?
Las sanciones dependen de la figura penal y de la conducta atribuida; no existe una pena única para todos los delitos tributarios. El artículo 97 N.º 4 contempla penas para declaraciones maliciosamente falsas y sanciones especialmente altas para la confección, venta o facilitación de documentos tributarios falsos. En las figuras más graves, las penas pueden llegar a presidio mayor. La multa aplicable también debe analizarse según la norma pertinente.
¿Qué valor tienen las pericias contables, documentos y declaraciones en la defensa tributaria penal?
El valor de cada antecedente depende de qué permite comprobar y de su coherencia con los demás. Una pericia contable puede explicar cómo se construyó un cálculo, qué registros consideró y qué supuestos utilizó, pero no determina por sí sola la culpabilidad. Los documentos pueden respaldar distintas partes de una operación; las declaraciones aportan contexto y deben contrastarse con esos registros. Las discrepancias requieren análisis, no conclusiones automáticas.


Comentarios